

ಗ್ರಾಹಕರು ಮತ್ತು ಸಣ್ಣ ವ್ಯಾಪಾರಿಗಳಿಗೆ UPI ಸೇವೆಯು ಉಚಿತವಾಗಿಯೇ ಮುಂದುವರಿಕೆ: ದೊಡ್ಡ ವಾಣಿಜ್ಯ ವಹಿವಾಟುಗಳ ಮೇಲೆ ಶುಲ್ಕ ವಿಧಿಸಲು ಸಮಿತಿ ಬೆಂಬಲ
ಸಾಮಾನ್ಯ ಗ್ರಾಹಕರು ಮತ್ತು ಸಣ್ಣ ವ್ಯಾಪಾರಿಗಳಿಗೆ UPI ಸೇವೆ ಸಂಪೂರ್ಣ ಉಚಿತವಾಗಿ ಮುಂದುವರಿಯಲಿದೆ. ಆದರೆ, ಬೃಹತ್ ವಾಣಿಜ್ಯ ವಹಿವಾಟುಗಳ ಮೇಲೆ ಮರ್ಚೆಂಟ್ ಶುಲ್ಕ (MDR) ವಿಧಿಸಲು ಪೇಮೆಂಟ್ಸ್ ಕೌನ್ಸಿಲ್ ಆಫ್ ಇಂಡಿಯಾ (PCI) ಬೆಂಬಲ ವ್ಯಕ್ತಪಡಿಸಿದೆ.

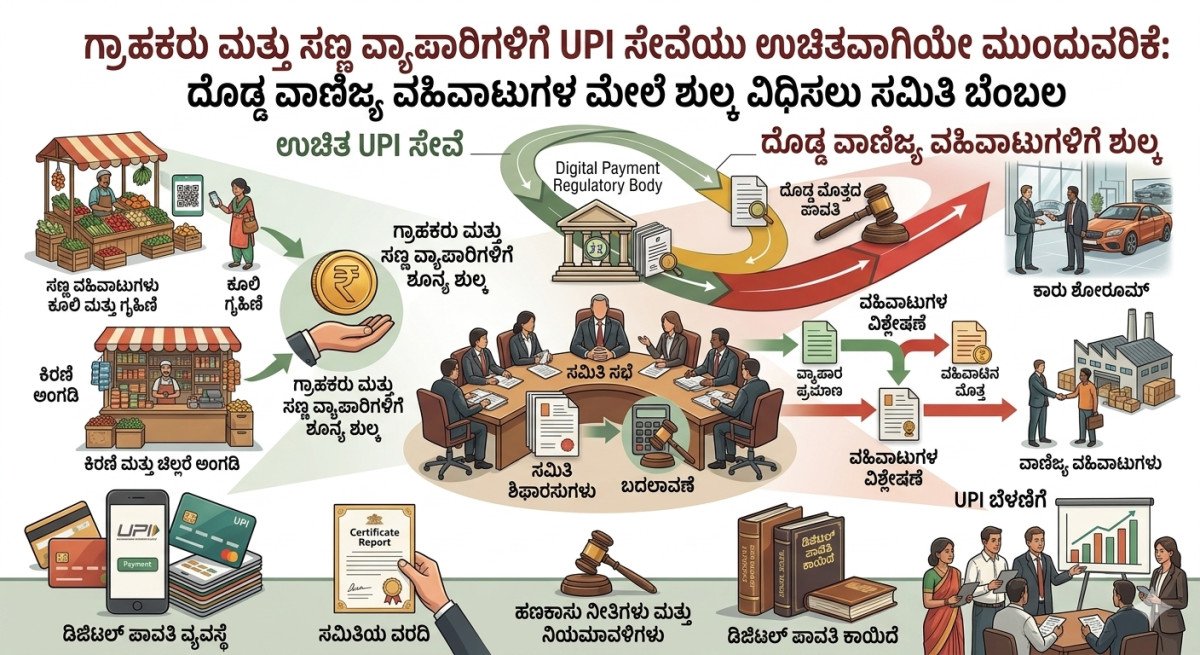
ದೊಡ್ಡ ಪ್ರಮಾಣದ ವ್ಯಾಪಾರ-ವಹಿವಾಟು ನಡೆಸುವ ಸಂಸ್ಥೆಗಳಿಗೆ ಹಂತ-ಹಂತದ (Calibrated) 'ಮರ್ಚೆಂಟ್-ಫೀ' (MDR) ಮಾದರಿಯನ್ನು ಬೆಂಬಲಿಸಿದ 'ಪೇಮೆಂಟ್ಸ್ ಕೌನ್ಸಿಲ್ ಆಫ್ ಇಂಡಿಯಾ' (PCI); ಇದರಿಂದ ಬರುವ ಹೆಚ್ಚುವರಿ ಆದಾಯವು ಸೈಬರ್ ಭದ್ರತೆ, ವಂಚನೆ ತಡೆಗಟ್ಟುವಿಕೆ ಮತ್ತು ಡಿಜಿಟಲ್ ಪಾವತಿ ವ್ಯವಸ್ಥೆಯನ್ನು ಮತ್ತಷ್ಟು ಬಲಪಡಿಸಲಿದೆ ಎಂದು ವಾದಿಸಿದ ಕೌನ್ಸಿಲ್
ನವದೆಹಲಿ: ಭಾರತದ ಅತ್ಯಂತ ಜನಪ್ರಿಯ 'ಯೂನಿಫೈಡ್ ಪೇಮೆಂಟ್ಸ್ ಇಂಟರ್ಫೇಸ್' (UPI) ಸೇವೆಯು ಸಾಮಾನ್ಯ ಗ್ರಾಹಕರು ಮತ್ತು ಸಣ್ಣ ವ್ಯಾಪಾರಿಗಳಿಗೆ ಸಂಪೂರ್ಣ ಉಚಿತವಾಗಿ ಮುಂದುವರಿಯಲಿದೆ. ಆದರೆ, ಕೆಲವು ದೊಡ್ಡ ವಾಣಿಜ್ಯ ವಹಿವಾಟುಗಳ ಮೇಲೆ ಶುಲ್ಕವನ್ನು ಜಾರಿಗೆ ತರುವ ಸಾಧ್ಯತೆಯನ್ನು ಪಾವತಿ ಉದ್ಯಮವು (Payments Industry) ಬೆಂಬಲಿಸಿದೆ.
'ಪೇಮೆಂಟ್ಸ್ ಕೌನ್ಸಿಲ್ ಆಫ್ ಇಂಡಿಯಾ' (PCI) ಒಂದು ಹಂತ-ಹಂತದ ವಿಧಾನವನ್ನು ಬೆಂಬಲಿಸಿದ್ದು, ಇದರ ಅಡಿಯಲ್ಲಿ ದೊಡ್ಡ ವ್ಯಾಪಾರ ಸಂಸ್ಥೆಗಳು ಸಣ್ಣ ಮಟ್ಟದ 'ಮರ್ಚೆಂಟ್ ಶುಲ್ಕ'ವನ್ನು (MDR) ಭರಿಸಬೇಕಾಗುತ್ತದೆ. ಅದೇ ಸಮಯದಲ್ಲಿ ಗ್ರಾಹಕರು, ವ್ಯಕ್ತಿಯಿಂದ ವ್ಯಕ್ತಿಗೆ (Person-to-Person) ನಡೆಯುವ ಪಾವತಿಗಳು ಮತ್ತು ಸಣ್ಣ ಪ್ರಮಾಣದ ವ್ಯಾಪಾರಿಗಳನ್ನು ಈ ವಹಿವಾಟು ಶುಲ್ಕದಿಂದ ಮುಕ್ತವಾಗಿರಿಸಲು ಸೂಚಿಸಲಾಗಿದೆ.
ಈ ಚರ್ಚೆಯು ಭಾರತದ UPI ಮೂಲಸೌಕರ್ಯಕ್ಕೆ ಹಣಕಾಸು ಒದಗಿಸುವ ವಿಧಾನದಲ್ಲಿ ಪ್ರಮುಖ ಬದಲಾವಣೆಯನ್ನು ಸೂಚಿಸುತ್ತದೆ. ವರ್ಷಗಳಿಂದ, UPI 'ಶೂನ್ಯ ಮರ್ಚೆಂಟ್ ಡಿಸ್ಕೌಂಟ್ ರೇಟ್' (Zero MDR) ಚೌಕಟ್ಟಿನಡಿಯಲ್ಲಿ ಕಾರ್ಯನಿರ್ವಹಿಸುತ್ತಿದ್ದು, ಇದು ಡಿಜಿಟಲ್ ಪಾವತಿಗಳನ್ನು ಕೈಗೆಟುಕುವಂತೆ ಮಾಡಲು ಮತ್ತು ದೇಶಾದ್ಯಂತ ವೇಗವಾಗಿ ವಿಸ್ತರಿಸಲು ಸಹಾಯ ಮಾಡಿದೆ.
ಆದರೆ ಇತ್ತೀಚಿನ ಪ್ರಸ್ತಾಪವು ಮತ್ತೊಂದು ಪ್ರಮುಖ ಪ್ರಶ್ನೆಗೆ ಪರಿಹಾರ ಕಂಡುಕೊಳ್ಳಲು ಯತ್ನಿಸುತ್ತಿದೆ: ಭಾರತದ ಬೃಹತ್ ಡಿಜಿಟಲ್ ಪಾವತಿ ಜಾಲವನ್ನು ನಿರ್ವಹಿಸಲು, ಸುರಕ್ಷಿತವಾಗಿಡಲು ಮತ್ತು ನಿರಂತರವಾಗಿ ಮೇಲ್ದರ್ಜೆಗೇರಿಸಲು ಅಗತ್ಯವಿರುವ ಮೂಲಸೌಕರ್ಯದ ವೆಚ್ಚವನ್ನು ಯಾರು ಭರಿಸಬೇಕು?
💳 ಏನು ಬದಲಾಗುತ್ತಿದೆ — ಮತ್ತು ಏನು ಬದಲಾಗುತ್ತಿಲ್ಲ? ದೈನಂದಿನ UPI ಬಳಕೆದಾರರಿಗೆ ಅತ್ಯಂತ ಪ್ರಮುಖವಾದ ವಿಷಯವೆಂದರೆ, ಸಾಮಾನ್ಯ UPI ಪಾವತಿಗಳಿಗೆ ಗ್ರಾಹಕರಿಂದ ಶುಲ್ಕ ವಸೂಲಿ ಮಾಡುವ ಯಾವುದೇ ಪ್ರಸ್ತಾಪವಿಲ್ಲ.
PCI ಕೆಳಗಿನ ಅಂಶಗಳನ್ನು ಸ್ಪಷ್ಟಪಡಿಸಿದೆ:
- ಗ್ರಾಹಕರು ಯಾವುದೇ ನೇರ ವಹಿವಾಟು ಶುಲ್ಕವಿಲ್ಲದೆ UPI ಪಾವತಿಗಳನ್ನು ಮಾಡುವುದನ್ನು ಮುಂದುವರಿಸುತ್ತಾರೆ.
- ನೆರೆಹೊರೆಯ ಕಿರಾಣಿ ಅಂಗಡಿಗಳು ಸೇರಿದಂತೆ ಸಣ್ಣ ವ್ಯಾಪಾರಿಗಳಿಗೆ (Small Merchants) ವಿನಾಯಿತಿ ಮುಂದುವರಿಯುತ್ತದೆ.
- ವ್ಯಕ್ತಿಯಿಂದ ವ್ಯಕ್ತಿಗೆ (Person-to-Person) ನಡೆಯುವ ವಹಿವಾಟುಗಳು ಉಚಿತವಾಗಿಯೇ ಇರುತ್ತವೆ.
- ಸಂಭಾವ್ಯ ಶುಲ್ಕಗಳು ಮುಖ್ಯವಾಗಿ ದೊಡ್ಡ ವಾಣಿಜ್ಯ ಸಂಸ್ಥೆಗಳು ಮತ್ತು ಹೆಚ್ಚಿನ ಮೌಲ್ಯದ ವಹಿವಾಟುಗಳನ್ನು ಮಾತ್ರ ಗುರಿಯಾಗಿಸಿಕೊಂಡಿರುತ್ತವೆ.
ಈ ವ್ಯತ್ಯಾಸವನ್ನು ಅರ್ಥೈಸಿಕೊಳ್ಳುವುದು ಅತ್ಯಂತ ನಿರ್ಣಾಯಕ. ಏಕೆಂದರೆ ತರಕಾರಿ ವ್ಯಾಪಾರಿಗೆ ₹50 ಪಾವತಿಸುವುದರಿಂದ ಹಿಡಿದು ದೊಡ್ಡ ಪ್ರಮಾಣದ ಆನ್ಲೈನ್ ಖರೀದಿಗಳವರೆಗೆ ಎಲ್ಲದಕ್ಕೂ UPI ಬಳಸಲಾಗುತ್ತದೆ. ಪ್ರಸ್ತಾವಿತ ಮಾದರಿಯು ಶುಲ್ಕದ ಹೊರೆಯು ಸಣ್ಣ ವ್ಯಾಪಾರಿಗಳ ಅಥವಾ ಸಾಮಾನ್ಯ ಬಳಕೆದಾರರ ಮೇಲೆ ಬೀಳದಂತೆ ನೋಡಿಕೊಳ್ಳುವ ಉದ್ದೇಶವನ್ನು ಹೊಂದಿದೆ.
🏪 ದೊಡ್ಡ ವ್ಯಾಪಾರಿಗಳಿಗೆ ಶುಲ್ಕ ವಿಧಿಸಲು ಏಕೆ ಪರಿಗಣಿಸಲಾಗುತ್ತಿದೆ? ಭಾರತದ ಡಿಜಿಟಲ್-ಪಾವತಿ ಕ್ರಾಂತಿಯನ್ನು ಮುನ್ನಡೆಸುವಲ್ಲಿ UPI ನ 'ಶೂನ್ಯ-MDR' (Zero-MDR) ಮಾದರಿಯು ಪ್ರಮುಖ ಪಾತ್ರ ವಹಿಸಿದೆ.
'MDR' ಅಡಿಯಲ್ಲಿ, ವ್ಯಾಪಾರಿ ಅಥವಾ ಪಾವತಿ ಸ್ವೀಕರಿಸುವ ಸಂಸ್ಥೆಯು ಡಿಜಿಟಲ್ ವಹಿವಾಟನ್ನು ಪ್ರಕ್ರಿಯೆಗೊಳಿಸಲು ಸಣ್ಣ ಶುಲ್ಕವನ್ನು ಪಾವತಿಸುತ್ತದೆ. ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ಗಳು ಮತ್ತು ಇತರ ಪಾವತಿ ಸಾಧನಗಳಂತೆ ಅಲ್ಲದೆ, UPI ಪಾವತಿಗಳು ಸಾಮಾನ್ಯವಾಗಿ ಯಾವುದೇ MDR ಇಲ್ಲದೆ ಕಾರ್ಯನಿರ್ವಹಿಸುತ್ತಿವೆ.
ಆದರೆ, UPI ನ ಬೃಹತ್ ವ್ಯಾಪ್ತಿಯು ಈಗ ಅದರ ದೀರ್ಘಾವಧಿಯ ಹಣಕಾಸು ಸುಸ್ಥಿರತೆಯ ಪ್ರಶ್ನೆಯನ್ನು ಮುನ್ನೆಲೆಗೆ ತಂದಿದೆ ಎಂದು PCI ವಾದಿಸಿದೆ.
ದೊಡ್ಡ ಸಂಸ್ಥೆಗಳು ದಿನನಿತ್ಯ ಅಪಾರ ಪ್ರಮಾಣದ UPI ವಹಿವಾಟುಗಳನ್ನು ಪ್ರಕ್ರಿಯೆಗೊಳಿಸುತ್ತವೆ. ಆದ್ದರಿಂದ ಅಂತಹ ವಹಿವಾಟುಗಳ ಮೇಲೆ ಸಣ್ಣ ಶುಲ್ಕವನ್ನು ವಿಧಿಸುವುದರಿಂದ ಸಾಮಾನ್ಯ ಗ್ರಾಹಕರಿಗೆ ಅಥವಾ ಸಣ್ಣ ಚಿಲ್ಲರೆ ವ್ಯಾಪಾರಿಗಳಿಗೆ ತೊಂದರೆಯಾಗದಂತೆ ಅರ್ಥಪೂರ್ಣ ಆದಾಯವನ್ನು ಗಳಿಸಲು ಸಾಧ್ಯವಾಗುತ್ತದೆ.
PCI ಈ ಹಿಂದೆ ಸಣ್ಣ ವ್ಯಾಪಾರಿಗಳಿಗೆ ವಿನಾಯಿತಿ ನೀಡಿ, ದೊಡ್ಡ ವ್ಯಾಪಾರಿಗಳನ್ನು ಒಳಗೊಂಡ UPI ವಹಿವಾಟುಗಳಿಗೆ 0.3% ರಷ್ಟು MDR ಅನ್ನು ಪ್ರಸ್ತಾಪಿಸಿತ್ತು.
🛡️ ಈ ಹಣವನ್ನು ಎಲ್ಲಿಗೆ ಬಳಸಬಹುದು? ಹಂತ-ಹಂತದ ಮರ್ಚೆಂಟ್ ಶುಲ್ಕದ ಪರವಾಗಿರುವ ಬಲವಾದ ವಾದವೆಂದರೆ, ಈ ಹಣವು ಭಾರತದ ಡಿಜಿಟಲ್-ಪಾವತಿ ವ್ಯವಸ್ಥೆಯ ಹಿಂದಿರುವ ಮೂಲಸೌಕರ್ಯಕ್ಕೆ ಹಣಕಾಸು ಒದಗಿಸಲು ಸಹಾಯ ಮಾಡುತ್ತದೆ.
1. ಸೈಬರ್ ಭದ್ರತೆ (Cybersecurity) ಡಿಜಿಟಲ್ ಪಾವತಿಗಳು ವಿಸ್ತರಿಸುತ್ತಿದ್ದಂತೆ, ಪಾವತಿ ಜಾಲಗಳು ಸಂಕೀರ್ಣ ಸೈಬರ್ ಬೆದರಿಕೆಗಳನ್ನು ಎದುರಿಸುತ್ತಿವೆ. UPI ವಹಿವಾಟುಗಳಿಗೆ ಬ್ಯಾಂಕುಗಳು, ಪಾವತಿ ಸೇವಾ ಪೂರೈಕೆದಾರರು (PSP), ಅಪ್ಲಿಕೇಶನ್ಗಳು, ವಂಚನೆ- ಮೇಲ್ವಿಚಾರಣಾ ವ್ಯವಸ್ಥೆಗಳನ್ನು ಒಳಗೊಂಡ ವಿಶಾಲ ಭದ್ರತಾ ಮೂಲಸೌಕರ್ಯ ಅಗತ್ಯವಿದೆ.
ಬರುವ ಹೆಚ್ಚುವರಿ ಆದಾಯವು ಕೆಳಗಿನವುಗಳಿಗೆ ಧನಸಹಾಯ ನೀಡಲು ಸಹಾಯ ಮಾಡುತ್ತದೆ:
- ನೈಜ-ಸಮಯದ (Real-time) ಬೆದರಿಕೆ ಮೇಲ್ವಿಚಾರಣೆ
- ಭದ್ರತಾ ವ್ಯವಸ್ಥೆಗಳ ಮೇಲ್ದರ್ಜೆಗೇರಿಸುವಿಕೆ
- ದೋಷ ಪರಿಶೀಲನೆ ಮತ್ತು ಪರೀಕ್ಷೆ (Vulnerability testing)
- ಗುರುತಿಸುವಿಕೆ ಮತ್ತು ದೃಢೀಕರಣ ವ್ಯವಸ್ಥೆಗಳು (Authentication)
- ಸೈಬರ್ ಭದ್ರತಾ ಸಿಬ್ಬಂದಿ ನಿಯೋಜನೆ
- ಹೊಸ ಮಾದರಿಯ ಡಿಜಿಟಲ್ ವಂಚನೆಗಳ ವಿರುದ್ಧ ರಕ್ಷಣೆ
ಹೆಚ್ಚುತ್ತಿರುವ ಡಿಜಿಟಲೀಕರಣವು ಫಿಶಿಂಗ್ ಮತ್ತು ಮಾಲ್ವೇರ್ ಬೆದರಿಕೆಗಳ ಅಪಾಯವನ್ನು ಹೆಚ್ಚಿಸುತ್ತದೆ ಎಂಬುದನ್ನು ಸರ್ಕಾರವೂ ಹಿಂದೆ ಒಪ್ಪಿಕೊಂಡಿದೆ.
🚨 2. ವಂಚನೆ ತಡೆಗಟ್ಟುವಿಕೆ (Fraud Prevention) ವಹಿವಾಟಿನ ಪ್ರಮಾಣವು ಹೆಚ್ಚಾದಂತೆ ಡಿಜಿಟಲ್ ಪಾವತಿ ವಂಚನೆಯು ಪ್ರಮುಖ ಸವಾಲಾಗಿ ಪರಿಣಮಿಸಿದೆ. ಸುಸ್ಥಿರ ಆದಾಯ ಮಾದರಿಯು ಬ್ಯಾಂಕುಗಳು ಮತ್ತು ಪಾವತಿ ಕಂಪನಿಗಳಿಗೆ ಈ ಕೆಳಗಿನವುಗಳಲ್ಲಿ ಹೆಚ್ಚಿನ ಹೂಡಿಕೆ ಮಾಡಲು ಸಹಾಯ ಮಾಡುತ್ತದೆ:
- ಕೃತಕ ಬುದ್ಧಿಮತ್ತೆ (AI) ಆಧಾರಿತ ವಂಚನೆ ಪತ್ತೆ
- ನೈಜ-ಸಮಯದ ವಹಿವಾಟು ಮೇಲ್ವಿಚಾರಣೆ
- ಅಪಾಯದ ಸ್ಕೋರಿಂಗ್ (Risk Scoring)
- ಸ್ಕ್ಯಾಮ್ ಮತ್ತು ವಂಚನೆ ಪತ್ತೆ
- ಅನುಮಾನಾಸ್ಪದ ಖಾತೆಗಳ ಗುರುತಿಸುವಿಕೆ
- ಸ್ವಯಂಚಾಲಿತ ತಡೆ ವ್ಯವಸ್ಥೆಗಳು
ಇದರ ಉದ್ದೇಶ ಕೇವಲ ವೇಗವಾಗಿ ಪಾವತಿ ಮಾಡುವುದು ಮಾತ್ರವಲ್ಲ, ಅವುಗಳನ್ನು ಹೆಚ್ಚು ಸುರಕ್ಷಿತವಾಗಿಸುವುದು ಕೂಡ ಆಗಿದೆ.
🖥️ 3. ತಾಂತ್ರಿಕ ಮೂಲಸೌಕರ್ಯ (Technology Infrastructure) ಬಳಕೆದಾರರಿಗೆ ಪ್ರತಿಯೊಂದು UPI ಪಾವತಿಯು ತುಂಬಾ ಸರಳವಾಗಿ ಕಾಣಿಸಬಹುದು — QR ಕೋಡ್ ಸ್ಕ್ಯಾನ್ ಮಾಡಿ, ಮೊತ್ತವನ್ನು ನಮೂದಿಸಿ ಮತ್ತು ಪಿನ್ ನೀಡಿ ಪಾವತಿಸುವುದು.
ಆದರೆ, ಈ ಸರಳ ಪ್ರಕ್ರಿಯೆಯ ಹಿಂದೆ ಬೃಹತ್ ತಾಂತ್ರಿಕ ವ್ಯವಸ್ಥೆಯೇ ಕೆಲಸ ಮಾಡುತ್ತಿರುತ್ತದೆ: ಗ್ರಾಹಕರು → UPI ಅಪ್ಲಿಕೇಶನ್ → PSP ಬ್ಯಾಂಕ್ → NPCI ಮೂಲಸೌಕರ್ಯ → ಆಸಾದಕ ಬ್ಯಾಂಕ್ (Issuer Bank) → ಸ್ವೀಕೃತಿ/ವ್ಯಾಪಾರಿ ವ್ಯವಸ್ಥೆ → ಸೆಟಲ್ಮೆಂಟ್.
ಈ ವ್ಯವಸ್ಥೆಯನ್ನು ಸುಗಮವಾಗಿ ನಿರ್ವಹಿಸಲು ಇವುಗಳ ಅಗತ್ಯವಿದೆ:
- ಸರ್ವರ್ಗಳು ಮತ್ತು ಕ್ಲೌಡ್ ಮೂಲಸೌಕರ್ಯ
- ನೆಟ್ವರ್ಕ್ ಸಾಮರ್ಥ್ಯ ಮತ್ತು ಡೇಟಾ ಸೆಂಟರ್ಗಳು
- ಸಾಫ್ಟ್ವೇರ್ ಅಭಿವೃದ್ಧಿ ಮತ್ತು ಭದ್ರತಾ ವ್ಯವಸ್ಥೆಗಳು
- ವಿಪತ್ತು ಚೇತರಿಕೆ (Disaster Recovery) ಮತ್ತು 24x7 ತಾಂತ್ರಿಕ ಬೆಂಬಲ
ವಹಿವಾಟಿನ ಪ್ರಮಾಣ ಬೆಳೆದಂತೆಲ್ಲಾ, ಈ ಮೂಲಸೌಕರ್ಯವನ್ನೂ ವಿಸ್ತರಿಸಬೇಕಾಗುತ್ತದೆ.
🚀 4. ಡಿಜಿಟಲ್ ಪಾವತಿಗಳಲ್ಲಿ ನಾವೀನ್ಯತೆ (Innovation) ದೊಡ್ಡ ವಾಣಿಜ್ಯ ವಹಿವಾಟುಗಳಿಂದ ಬರುವ ಆದಾಯವು ನಾವೀನ್ಯತೆಗೂ ಬೆಂಬಲ ನೀಡುತ್ತದೆ. ಇದು ಕೆಳಗಿನವುಗಳ ಅಭಿವೃದ್ಧಿಯನ್ನು ಒಳಗೊಂಡಿರಬಹುದು:
- ವೇಗವಾದ ಪಾವತಿ ವ್ಯವಸ್ಥೆಗಳು
- ಸುಧಾರಿತ ವಂಚನೆ-ತಡೆ ತಂತ್ರಜ್ಞಾನ
- ಕೃತಕ ಬುದ್ಧಿಮತ್ತೆ (AI) ಅನ್ವಯಗಳು
- ನೂತನ ವ್ಯಾಪಾರಿ ಉಪಕರಣಗಳು
- ಗಡಿಯಾಚೆಗಿನ (Cross-border) ಪಾವತಿ ಸಾಮರ್ಥ್ಯಗಳು
- ಸುಧಾರಿತ ಪಾವತಿ ದೃಢೀಕರಣ ತಂತ್ರಜ್ಞಾನ
ಇದರ ಮೂಲ ಉದ್ದೇಶ UPI ಕೇವಲ ಒಂದು ಯಶಸ್ವಿ ಪಾವತಿ ವ್ಯವಸ್ಥೆಯಾಗಿ ಉಳಿಯದೆ, ಡಿಜಿಟಲ್ ಸಾರ್ವಜನಿಕ ಮೂಲಸೌಕರ್ಯವಾಗಿ (DPI) ಬೆಳೆಯುವುದನ್ನು ಮುಂದುವರಿಸುವುದಾಗಿದೆ.
🇮🇳 UPI ನ ಬೃಹತ್ ಪ್ರಮಾಣ UPI ಜಗತ್ತಿನ ಅತ್ಯಂತ ಪ್ರಮುಖ ನೈಜ-ಸಮಯದ ಡಿಜಿಟಲ್ ಪಾವತಿ ವ್ಯವಸ್ಥೆಗಳಲ್ಲಿ ಒಂದಾಗಿದೆ. ಅದರ ಯಶಸ್ಸಿಗೆ ಕಡಿಮೆ ವೆಚ್ಚದ ರಚನೆ ಮತ್ತು ಬಳಸಲು ಸುಲಭವಾದ ವಿಧಾನವೇ ಕಾರಣ.
ಈ ತಂತ್ರಜ್ಞಾನವು ಲಕ್ಷಾಂತರ ಸಣ್ಣ ಉದ್ಯಮಗಳನ್ನು ಔಪಚಾರಿಕ ಡಿಜಿಟಲ್ ಅರ್ಥವ್ಯವಸ್ಥೆಗೆ ತಂದಿದೆ. ಸಂಸತ್ತಿನಲ್ಲಿ ಸರ್ಕಾರ ಸಲ್ಲಿಸಿದ ದತ್ತಾಂಶದ ಪ್ರಕಾರ, ಹೊಸ ಮತ್ತು ಸಣ್ಣ ಉದ್ಯಮಗಳು ಸೇರಿದಂತೆ ಸುಮಾರು 6.5 ಕೋಟಿ ವ್ಯಾಪಾರಿಗಳು UPI ನಲ್ಲಿ ನೋಂದಾಯಿಸಿಕೊಂಡಿದ್ದಾರೆ.
ಒಬ್ಬ ಸಣ್ಣ ಅಂಗಡಿಯವನಿಗೆ, UPI ಪಾವತಿ ಸ್ವೀಕರಿಸುವುದು QR ಕೋಡ್ ಪ್ರದರ್ಶಿಸಿದಷ್ಟೇ ಸರಳವಾಗಿದೆ. ಈ ಸುಲಭ ಪ್ರವೇಶದ ಕಾರಣದಿಂದಾಗಿಯೇ UPI ಮಹಾನಗರಗಳನ್ನು ದಾಟಿ ಸಣ್ಣ ನಗರಗಳು ಮತ್ತು ಗ್ರಾಮೀಣ ಮಾರುಕಟ್ಟೆಗಳಿಗೆ ವೇಗವಾಗಿ ಹರಡಿದೆ.
🧾 MDR ಎಂದರೆ ನಿಖರವಾಗಿ ಏನು? ಮರ್ಚೆಂಟ್ ಡಿಸ್ಕೌಂಟ್ ರೇಟ್ (MDR) ಎಂಬುದು ಡಿಜಿಟಲ್ ಪಾವತಿಯನ್ನು ಪ್ರಕ್ರಿಯೆಗೊಳಿಸಲು ವಿಧಿಸುವ ಶುಲ್ಕವಾಗಿದೆ. MDR ಎಂಬುದು ಗ್ರಾಹಕರು ನೇರವಾಗಿ ಪಾವತಿಸುವ ಶುಲ್ಕವಲ್ಲ ಎಂಬುದನ್ನು ಅರ್ಥಮಾಡಿಕೊಳ್ಳುವುದು ಮುಖ್ಯ. 'ಮರ್ಚೆಂಟ್ ಶುಲ್ಕ' ಮಾದರಿಯಲ್ಲಿ, ಶುಲ್ಕವು ಗ್ರಾಹಕರ ಬಿಲ್ಗೆ ನೇರವಾಗಿ ಸೇರ್ಪಡೆಯಾಗುವ ಬದಲಾಗಿ, ವ್ಯಾಪಾರಿಗಳು ಅಥವಾ ಪಾವತಿ ಸ್ವೀಕರಿಸುವ ಸಂಸ್ಥೆಗಳಿಂದ ಭರಿಸಲ್ಪಡುತ್ತದೆ.
ಕೋಡ್ ಪರಿಕಲ್ಪನೆಯಂತೆ PCI ಪ್ರಸ್ತಾಪವು ವ್ಯಾಪಾರಿಗಳ ಶುಲ್ಕದ ಮೇಲೆ ಗಮನ ಹರಿಸುತ್ತದೆ ಮತ್ತು ಗ್ರಾಹಕರಿಗೆ ವಿನಾಯಿತಿ ನೀಡಬೇಕು ಎಂದು ಒತ್ತಿಹೇಳುತ್ತದೆ.
🛒 ಸಣ್ಣ ವ್ಯಾಪಾರಿಗಳನ್ನು ಏಕೆ ರಕ್ಷಿಸಲಾಗುತ್ತಿದೆ? ಸಣ್ಣ ಉದ್ಯಮಗಳಿಗೆ ವಿನಾಯಿತಿ ನೀಡುವುದು ಭಾರತದ 'ಡಿಜಿಟಲ್ ಒಳಗೊಳ್ಳುವಿಕೆ' (Digital Inclusion) ಉದ್ದೇಶಗಳಿಗೆ ಅತ್ಯಂತ ಮುಖ್ಯವಾಗಿದೆ.
ಉದಾಹರಣೆಗೆ ಒಂದು ಸಣ್ಣ ಅಂಗಡಿಯನ್ನು ಪರಿಗಣಿಸಿ: ಗ್ರಾಹಕರೊಬ್ಬರು ₹100 ಮೌಲ್ಯದ ವಸ್ತುಗಳನ್ನು ಖರೀದಿಸಿ UPI ಮೂಲಕ ಪಾವತಿಸುತ್ತಾರೆ. ವ್ಯಾಪಾರಿಯು ಪ್ರತಿಯೊಂದು ಸಣ್ಣ ವಹಿವಾಟಿನ ಮೇಲೆಯೂ ಶುಲ್ಕ ಪಾವತಿಸಬೇಕಾಗಿ ಬಂದರೆ, ಸಣ್ಣ ಲಾಭದ ಅಂಚಿನಲ್ಲಿ (Thin margins) ಕೆಲಸ ಮಾಡುವ ಅವರ ಕಷ್ಟ ಹೆಚ್ಚಾಗಬಹುದು.
ಸಣ್ಣ ಚಿಲ್ಲರೆ ವ್ಯಾಪಾರಿಗಳು ಭಾರತದ ಅಸಂಘಟಿತ ಅರ್ಥವ್ಯವಸ್ಥೆಯ ದೊಡ್ಡ ಭಾಗವಾಗಿದ್ದಾರೆ. ಆದ್ದರಿಂದ ಈ ವ್ಯಾಪಾರಿಗಳಿಗೆ ಶೂನ್ಯ ಶುಲ್ಕವನ್ನು ಕಾಯ್ದುಕೊಳ್ಳುವುದು ಅವರು ಡಿಜಿಟಲ್ ಪಾವತಿಗಳನ್ನು ಅಳವಡಿಸಿಕೊಳ್ಳಲು ಪ್ರೇರೇಪಿಸಿದ ಪ್ರೋತ್ಸಾಹಕಗಳನ್ನು ಉಳಿಸಿಕೊಳ್ಳಲು ಸಹಾಯ ಮಾಡುತ್ತದೆ.
ಅಸಂಘಟಿತ ಚಿಲ್ಲರೆ ವಲಯದ ಸಣ್ಣ ವ್ಯಾಪಾರಿಗಳನ್ನು ಒಳಗೊಂಡ ವಹಿವಾಟುಗಳನ್ನು ಪ್ರತ್ಯೇಕಿಸುವ ರಿಸರ್ವ್ ಬ್ಯಾಂಕ್ (RBI) ನ ಹಿಂದಿನ ಮಾರ್ಗದರ್ಶನವೂ ಈ ವಲಯದ ನಿಯಂತ್ರಕ ಪ್ರಾಮುಖ್ಯತೆಯನ್ನು ಪ್ರತಿಬಿಂಬಿಸುತ್ತದೆ.
🏢 ವೆಚ್ಚವನ್ನು ಭರಿಸಲಿರುವ ದೊಡ್ಡ ಉದ್ಯಮಗಳು ಪ್ರಸ್ತಾವಿತ ಮಾದರಿಯು ಮೂಲಭೂತವಾಗಿ "ಸಣ್ಣವರನ್ನು ರಕ್ಷಿಸಿ, ದೊಡ್ಡವರಿಂದ ಶುಲ್ಕ ಪಡೆಯಿರಿ" ಎಂಬ ತತ್ವವನ್ನು ಅನುಸರಿಸುತ್ತದೆ.
UPI ಮೂಲಕ ಲಕ್ಷಾಂತರ ರೂಪಾಯಿಗಳ ವಹಿವಾಟು ನಡೆಸುವ ದೊಡ್ಡ ಇ-ಕಾಮರ್ಸ್ ಕಂಪನಿ, ಸೂಪರ್ಮಾರ್ಕೆಟ್ ಶೃಂಖಲೆ ಅಥವಾ ಇತರ ಪ್ರಮುಖ ವಾಣಿಜ್ಯ ಸಂಸ್ಥೆಗಳು, ಸಣ್ಣ ಬೀದಿಬದಿ ವ್ಯಾಪಾರಿಗಿಂತ ವಿಭಿನ್ನವಾಗಿ ಸಣ್ಣ ಶುಲ್ಕವನ್ನು ಭರಿಸುವ ಸಾಮರ್ಥ್ಯವನ್ನು ಹೊಂದಿರುತ್ತವೆ.
ಇತ್ತೀಚಿನ ಚರ್ಚೆಗಳಲ್ಲಿ ನಿರ್ದಿಷ್ಟ ವಹಿವಾಟು ಮಿತಿಗಿಂತ (Turnover thresholds) ಹೆಚ್ಚಿನ ವಹಿವಾಟು ನಡೆಸುವ ವ್ಯಾಪಾರಿಗಳಿಗೆ ಮಾತ್ರ MDR ಅನ್ನು ಅನ್ವಯಿಸಲು ಆಲೋಚಿಸಲಾಗಿದೆ. ಅದೇ ಸಮಯದಲ್ಲಿ ಪೀರ್-ಟು-ಪೀರ್ ಮತ್ತು ಸಣ್ಣ-ವ್ಯಾಪಾರಿ ವಹಿವಾಟುಗಳನ್ನು ಉಚಿತವಾಗಿರಿಸಲಾಗುತ್ತದೆ.
ಆದಾಗ್ಯೂ, ನಿಖರವಾದ ಶುಲ್ಕದ ದರ, ಮಿತಿ ಮತ್ತು ಅನುಷ್ಠಾನದ ವಿಧಾನವನ್ನು ಸರ್ಕಾರ ಮತ್ತು ನಿಯಂತ್ರಕರು ನಿರ್ಧರಿಸಬೇಕಾಗಿದೆ. ವರದಿಗಳಲ್ಲಿ ವಿವಿಧ ಸಂಭಾವ್ಯ ರಚನೆಗಳನ್ನು ಚರ್ಚಿಸಲಾಗಿದ್ದು, ಅಧಿಕೃತವಾಗಿ ಪ್ರಕಟಗೊಳ್ಳುವವರೆಗೆ ಇವುಗಳನ್ನು ಅಂತಿಮ ನೀತಿ ಎಂದು ಪರಿಗಣಿಸಬಾರದು.
⚖️ ಈ ಚರ್ಚೆ ಈಗ ಏಕೆ ನಡೆಯುತ್ತಿದೆ? ಎಲೆಕ್ಟ್ರಾನಿಕ್ ಪಾವತಿ ವಹಿವಾಟುಗಳ ಮೇಲಿನ ಶುಲ್ಕವನ್ನು ಆಡಳಿತ ನಡೆಸುವ ಕಾನೂನು ಚೌಕಟ್ಟಿನಲ್ಲಿನ ಬದಲಾವಣೆಯ ನಂತರ ಈ ವಿಷಯವು ಹೊಸ ಗಮನವನ್ನು ಪಡೆದುಕೊಂಡಿದೆ.
ಎಲೆಕ್ಟ್ರಾನಿಕ್ ವಹಿವಾಟುಗಳ ಮೇಲೆ ಶುಲ್ಕಗಳು ಅಥವಾ MDR ವಿಧಿಸುವುದಕ್ಕೆ ಇದ್ದ ಕಟ್ಟುನಿಟ್ಟಿನ ಕಾನೂನು ನಿರ್ಬಂಧವನ್ನು ತೆಗೆದುಹಾಕುವ ತಿದ್ದುಪಡಿಗೆ ಲೋಕಸಭೆಯು ಅನುಮೋದನೆ ನೀಡಿದ್ದು, ಸರ್ಕಾರವು ಹಂತ-ಹಂತದ ಶುಲ್ಕ ರಚನೆಯನ್ನು ಪರಿಗಣಿಸಲು ದಾರಿ ಮಾಡಿಕೊಟ್ಟಿದೆ.
ಇದರರ್ಥ ಗ್ರಾಹಕರಿಗೆ ದಿಢೀರನೆ UPI ಗೆ ಶುಲ್ಕ ವಿಧಿಸಲಾಗುತ್ತದೆ ಎಂದಲ್ಲ. ಬದಲಾಗಿ, ಇದು ಸರ್ಕಾರ ಮತ್ತು ನಿಯಂತ್ರಕರಿಗೆ ಸೂಕ್ತವಾದ ಚೌಕಟ್ಟನ್ನು ವಿನ್ಯಾಸಗೊಳಿಸಲು ಕಾನೂನುಬದ್ಧ ನಮ್ಯತೆಯನ್ನು ನೀಡುತ್ತದೆ. ಈ ವ್ಯತ್ಯಾಸವು ಮುಖ್ಯವಾಗಿದೆ.
📈 ಶೂನ್ಯ-MDR ಮಾದರಿ ಮತ್ತು ಅದರ ಸವಾಲು ಶೂನ್ಯ-MDR ನೀತಿಯು UPI ಅನ್ನು ಜನಪ್ರಿಯಗೊಳಿಸಲು ಪ್ರಮುಖವಾಗಿತ್ತು. ಆದರೆ ಈ ಮಾದರಿಯು ಬ್ಯಾಂಕುಗಳು ಮತ್ತು ಪಾವತಿ ಕಂಪನಿಗಳಿಗೆ ಹಣಕಾಸಿನ ಸವಾಲನ್ನು ಸೃಷ್ಟಿಸಿತು, ಏಕೆಂದರೆ ಪಾವತಿಗಳನ್ನು ಪ್ರಕ್ರಿಯೆಗೊಳಿಸಲು ಮೂಲಸೌಕರ್ಯ ಮತ್ತು ನಿರ್ವಹಣಾ ವೆಚ್ಚಗಳು ಅಗತ್ಯವಿರುತ್ತವೆ.
UPI ವಹಿವಾಟಿನ ಪ್ರಮಾಣವು ಗಣನೀಯವಾಗಿ ಹೆಚ್ಚಾದಂತೆ ಒಂದು ಪ್ರಶ್ನೆ ಮೂಡಿದೆ: ವಹಿವಾಟು-ಆಧಾರಿತ ಆದಾಯ ಮಾದರಿಯಿಲ್ಲದೆ ಬೃಹತ್ ಪ್ರಮಾಣದ ಪಾವತಿ ವ್ಯವಸ್ಥೆಯು ಅನಿರ್ದಿಷ್ಟಾವಧಿಗೆ ಹಣಕಾಸಿನ ದೃಷ್ಟಿಯಿಂದ ಸುಸ್ಥಿರವಾಗಿರಲು ಸಾಧ್ಯವೇ?
ದೊಡ್ಡ ವಾಣಿಜ್ಯ ವಹಿವಾಟುಗಳ ಮೇಲಿನ ಶುಲ್ಕವು ಇದಕ್ಕೆ ಭಾಗಶಃ ಪರಿಹಾರ ನೀಡಬಲ್ಲದು ಎಂದು ಪಾವತಿ ಉದ್ಯಮವು ವಾದಿಸುತ್ತದೆ. ಅದೇ ಸಮಯದಲ್ಲಿ, ನಿಯಂತ್ರಕರು ಶುಲ್ಕವನ್ನು ಪರಿಚಯಿಸುವುದರಿಂದ UPI ಯಶಸ್ಸಿಗೆ ಕಾರಣವಾದ ಅಂಶಗಳಿಗೆ ಧಕ್ಕೆಯಾಗದಂತೆ ನೋಡಿಕೊಳ್ಳಬೇಕಾಗಿದೆ.
⚠️ ಸರ್ಕಾರ ಏಕೆ ಎಚ್ಚರಿಕೆಯಿಂದ ಹೆಜ್ಜೆ ಇಡಬೇಕು? ಆಯ್ದ ವಲಯಗಳಲ್ಲಿ ಮಾತ್ರ MDR ಅನ್ನು ಪರಿಚಯಿಸಿದರೂ ಸಹ, ಅದು ಕೆಲವು ಅನಪೇಕ್ಷಿತ ಪರಿಣಾಮಗಳನ್ನು ಬೀರಬಹುದು.
ಸಂಭಾವ್ಯ ಪ್ರಯೋಜನಗಳು:
- ಪಾವತಿ ವ್ಯವಸ್ಥೆಯ ಭಾಗೀದಾರರಿಗೆ ಸುಸ್ಥಿರ ಆದಾಯ
- ಸೈಬರ್ ಭದ್ರತೆಯಲ್ಲಿ ಹೆಚ್ಚಿನ ಹೂಡಿಕೆ
- ಉತ್ತಮ ವಂಚನೆ ತಡೆಗಟ್ಟುವಿಕೆ
- ಬಲವಾದ ತಾಂತ್ರಿಕ ಮೂಲಸೌಕರ್ಯ
- ಹೆಚ್ಚಿನ ನಾವೀನ್ಯತೆ
- ಸರ್ಕಾರದ ಪ್ರೋತ್ಸಾಹಕಗಳ ಮೇಲಿನ ಅವಲಂಬನೆ ತಗ್ಗುವುದು
ಸಂಭಾವ್ಯ ಕಳವಳಗಳು:
- ದೊಡ್ಡ ವ್ಯಾಪಾರಿಗಳು ವೆಚ್ಚವನ್ನು ಗ್ರಾಹಕರಿಗೆ ವರ್ಗಾಯಿಸಲು ಯತ್ನಿಸಬಹುದು.
- ವ್ಯಾಪಾರಿಗಳು ಪರ್ಯಾಯ ಪಾವತಿ ವಿಧಾನಗಳನ್ನು ಇಷ್ಟಪಡಬಹುದು.
- ಅತಿಯಾದ ಶುಲ್ಕಗಳು UPI ಅಳವಡಿಕೆಯನ್ನು ಕಡಿಮೆ ಮಾಡಬಹುದು.
- ವಿನಾಯಿತಿಗಳನ್ನು ಸರಿಯಾಗಿ ವಿನ್ಯಾಸಗೊಳಿಸದಿದ್ದರೆ ಸಣ್ಣ ವ್ಯಾಪಾರಿಗಳು ಪರೋಕ್ಷ ವೆಚ್ಚವನ್ನು ಎದುರಿಸಬೇಕಾಗಬಹುದು.
- ಸಂಕೀರ್ಣವಾದ ಶುಲ್ಕ ರಚನೆಯು ಪಾರದರ್ಶಕತೆಯನ್ನು ಕಡಿಮೆ ಮಾಡಬಹುದು.
ಆದ್ದರಿಂದ, ಯಾವುದೇ ಭವಿಷ್ಯದ ವ್ಯವಸ್ಥೆಯ ಯಶಸ್ಸು ಶುಲ್ಕವನ್ನು ಎಲ್ಲಿ ವಿಧಿಸಲಾಗುತ್ತದೆ, ಎಷ್ಟು ವಿಧಿಸಲಾಗುತ್ತದೆ, ಯಾರಿಗೆ ವಿನಾಯಿತಿ ನೀಡಲಾಗುತ್ತದೆ ಮತ್ತು ವ್ಯಾಪಾರಿಗಳು ವೆಚ್ಚವನ್ನು ಗ್ರಾಹಕರಿಗೆ ವರ್ಗಾಯಿಸಲು ಅನುಮತಿಸಲಾಗುತ್ತದೆಯೇ ಎಂಬುದರ ಮೇಲೆ ಹೆಚ್ಚು ಅವಲಂಬಿತವಾಗಿರುತ್ತದೆ.
🏦 ಬ್ಯಾಂಕುಗಳು ಮತ್ತು ಪಾವತಿ ಕಂಪನಿಗಳ ಕಥೆಯೇನು? UPI ಎಂಬುದು ಕೇವಲ ಡಿಜಿಟಲ್ ವ್ಯಾಲೆಟ್ನಂತಹ ಅಪ್ಲಿಕೇಶನ್ ಅಲ್ಲ. ಈ ವ್ಯವಸ್ಥೆಯು ಅನೇಕ ಭಾಗೀದಾರರನ್ನು ಒಳಗೊಂಡಿದೆ:
- ಗ್ರಾಹಕರ ಬ್ಯಾಂಕುಗಳು
- ವ್ಯಾಪಾರಿ/ಸ್ವೀಕೃತಿ ಬ್ಯಾಂಕುಗಳು (Merchant/Acquiring Banks)
- ಪಾವತಿ ಸೇವಾ ಪೂರೈಕೆದಾರರು (PSP)
- ಥರ್ಡ್-ಪಾರ್ಟಿ UPI ಅಪ್ಲಿಕೇಶನ್ಗಳು
- ಎನ್ಪಿಸಿಐ (NPCI)
- ಪೇಮೆಂಟ್ ಗೇಟ್ವೇಗಳು ಮತ್ತು ತಂತ್ರಜ್ಞಾನ ಪೂರೈಕೆದಾರರು
- ವಂಚನೆ ಮತ್ತು ಅಪಾಯ-ನಿರ್ವಹಣಾ ವ್ಯವಸ್ಥೆಗಳು
ಈ ಎಲ್ಲಾ ಭಾಗೀದಾರರು ಪಾವತಿ ವ್ಯವಸ್ಥೆಯನ್ನು ನಿರ್ವಹಿಸುವಲ್ಲಿ ವೆಚ್ಚವನ್ನು ಭರಿಸುತ್ತಾರೆ. ಸುಸ್ಥಿರ ಆದಾಯ ಮಾದರಿಯು ಭಾರತದ ಬೆಳೆಯುತ್ತಿರುವ ಡಿಜಿಟಲ್ ಅರ್ಥವ್ಯವಸ್ಥೆಯನ್ನು ಬೆಂಬಲಿಸಲು ಅಗತ್ಯವಿರುವ ಮೂಲಸೌಕರ್ಯದಲ್ಲಿ ಮರುಹೂಡಿಕೆ ಮಾಡಲು ಅನುವು ಮಾಡಿಕೊಡುತ್ತದೆ ಎಂಬುದು PCI ನ ವಾದವಾಗಿದೆ.
🌐 UPI ನ ಮುಂದಿನ ಹಂತ: ಅಳವಡಿಕೆಯಿಂದ ಸುಸ್ಥಿರತೆಯತ್ತ ಭಾರತದ ಮೊದಲ ಸವಾಲು ಜನರನ್ನು ಡಿಜಿಟಲ್ ಪಾವತಿಗಳನ್ನು ಬಳಸುವಂತೆ ಮಾಡುವುದಾಗಿತ್ತು. ಆ ಸವಾಲನ್ನು ದೇಶವು ಯಶಸ್ವಿಯಾಗಿ ಗೆದ್ದಿದೆ.
ಮುಂದಿನ ಸವಾಲೆಂದರೆ ಆ ಪಾವತಿಗಳನ್ನು ಬೆಂಬಲಿಸುವ ಮೂಲಸೌಕರ್ಯವು ಕೆಳಗಿನ ಗುಣಗಳನ್ನು ಹೊಂದಿರುವುದನ್ನು ಖಚಿತಪಡಿಸಿಕೊಳ್ಳುವುದು: ಸುರಕ್ಷತೆ + ವಿಶ್ವಾಸಾರ್ಹತೆ + ವಿಸ್ತರಣಾ ಸಾಮರ್ಥ್ಯ + ನಾವೀನ್ಯತೆ + ಹಣಕಾಸಿನ ಸುಸ್ಥಿರತೆ.
ಅದಕ್ಕಾಗಿಯೇ MDR ಚೌಕಟ್ಟಿನ ಚರ್ಚೆಯು ಮಹತ್ವದ್ದಾಗಿದೆ. ಪ್ರಶ್ನೆಯು ಈಗ ಭಾರತೀಯರು UPI ಬಳಸಬೇಕೇ ಎಂಬುದು ಮಾತ್ರವಲ್ಲ; ಬದಲಾಗಿ ಅದರ ಸೌಲಭ್ಯ ಮತ್ತು ಒಳಗೊಳ್ಳುವಿಕೆಗೆ ಧಕ್ಕೆ ತರದೆ ಮುಂದಿನ ಪೀಳಿಗೆಯ UPI ಮೂಲಸೌಕರ್ಯವನ್ನು ಭಾರತವು ಹೇಗೆ ಹಣಕಾಸಿನ ಮೂಲಕ ಬಲಪಡಿಸಬೇಕು ಎಂಬುದಾಗಿದೆ.
📌 UPI ಬಳಕೆದಾರರು ತಿಳಿಯಬೇಕಾದದ್ದು
- ಇನ್ನೊಬ್ಬ ವ್ಯಕ್ತಿಗೆ ಹಣ ಕಳುಹಿಸಲು ನಾನು ಪಾವತಿಸಬೇಕೇ? ಇಲ್ಲ. ಸಾಮಾನ್ಯ ಗ್ರಾಹಕರಿಗೆ ವಿನಾಯಿತಿ ಮುಂದುವರಿಯಲಿದೆ ಎಂದು PCI ಪುನರುಚ್ಛರಿಸಿದೆ.
- ಸಣ್ಣ ಅಂಗಡಿಗಳಿಗೆ ಶುಲ್ಕ ವಿಧಿಸಲಾಗುತ್ತದೆಯೇ? ಇಲ್ಲ. ಸಣ್ಣ ವ್ಯಾಪಾರಿಗಳಿಗೆ ವಿನಾಯಿತಿ ನೀಡುವ ವಿಧಾನವನ್ನು ಪ್ರತಿಪಾದಿಸಲಾಗಿದೆ.
- ದೊಡ್ಡ ಉದ್ಯಮಗಳು ಶುಲ್ಕವನ್ನು ಎದುರಿಸಬೇಕಾಗಬಹುದೇ? ಹೌದು. ದೊಡ್ಡ ವಾಣಿಜ್ಯ ವಹಿವಾಟುಗಳಿಗೆ ಮರ್ಚೆಂಟ್ ಶುಲ್ಕ ವಿಧಿಸುವ ಸಾಧ್ಯತೆಯನ್ನು PCI ಬೆಂಬಲಿಸುತ್ತದೆ.
- ನಿರ್ದಿಷ್ಟ MDR ದರವು ಅಂತಿಮವಾಗಿದೆಯೇ? ಇನ್ನೂ ಯಾವುದೇ ಅಂತಿಮ ದರವನ್ನು ನಿಗದಿಪಡಿಸಲಾಗಿಲ್ಲ. ವರದಿಗಳಲ್ಲಿ ವಿವಿಧ ದರಗಳು ಮತ್ತು ಮಿತಿಗಳನ್ನು ಚರ್ಚಿಸಲಾಗಿದೆಯಾದರೂ, ನಿಖರವಾದ ಚೌಕಟ್ಟು ಸರ್ಕಾರ/ನಿಯಂತ್ರಕರ ನಿರ್ಧಾರಗಳನ್ನು ಅವಲಂಬಿಸಿರುತ್ತದೆ.
- ಇದರರ್ಥ UPI ಪಾವತಿಸಿದ ಸೇವೆಯಾಗುತ್ತದೆಯೇ? ಪ್ರಸ್ತುತ ಚರ್ಚಿಸಲಾಗುತ್ತಿರುವ ಮಾದರಿಯಡಿಯಲ್ಲಿ ಸಾಮಾನ್ಯ ಬಳಕೆದಾರರಿಗೆ ಇದು ಅನ್ವಯಿಸುವುದಿಲ್ಲ.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0


Comments (0)