

ತೆರಿಗೆ ಮತ್ತು ಇತರ ಕಾನೂನುಗಳ (ತಿದ್ದುಪಡಿ) ಮಸೂದೆ, 2026: ಭಾರತದ ತೆರಿಗೆ ಆಡಳಿತ ವ್ಯವಸ್ಥೆಯ ಬಲವರ್ಧನೆ
ಭಾರತ ಸಂಸತ್ತು ಅಂಗೀಕರಿಸಿದ ತೆರಿಗೆ ಮತ್ತು ಇತರ ಕಾನೂನುಗಳ (ತಿದ್ದುಪಡಿ) ಮಸೂದೆ 2026 ರ ಪ್ರಮುಖ ಸುಧಾರಣೆಗಳು, ಇಲೆಕ್ಟ್ರಾನಿಕ್ಸ್ ವಲಯಕ್ಕೆ ತೆರಿಗೆ ವಿನಾಯಿತಿ, ಧನ ಮಸೂದೆ ಮತ್ತು ತೆರಿಗೆ ಆಡಳಿತ ಬಲವರ್ಧನೆಯ ಕುರಿತಾದ ಸಮಗ್ರ ವಿವರಣೆ ಇಲ್ಲಿದೆ.

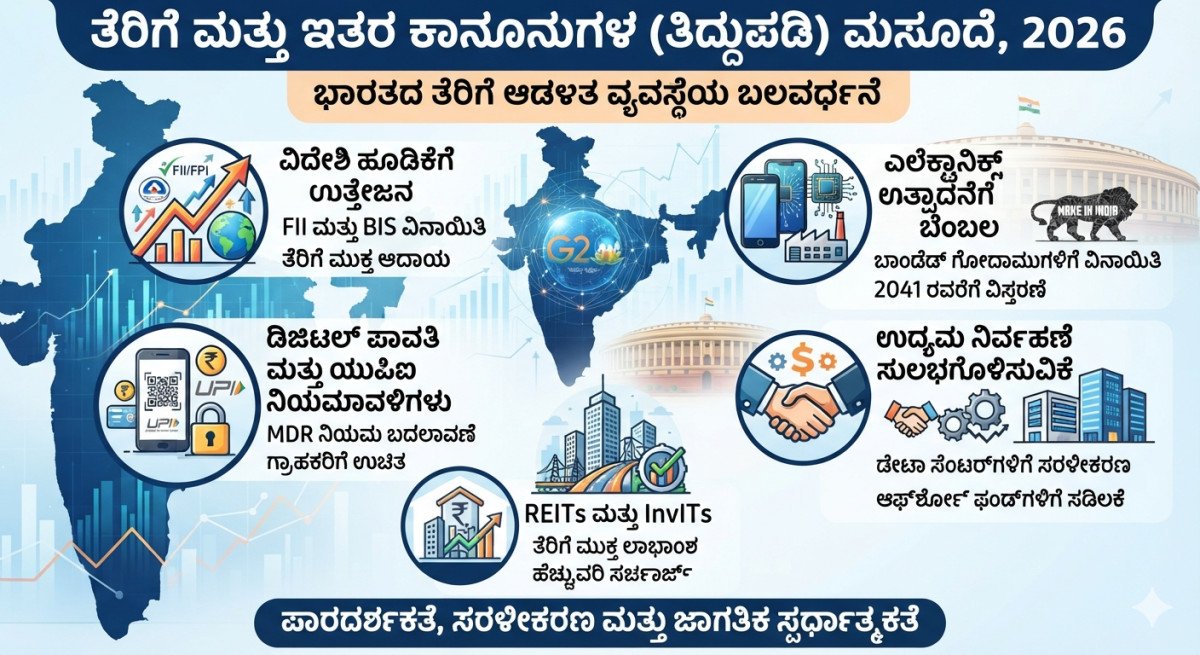
ಭಾರತ ಸಂಸತ್ತು ತೆರಿಗೆ ಮತ್ತು ಇತರ ಕಾನೂನುಗಳ (ತಿದ್ದುಪಡಿ) ಮಸೂದೆ, 2026 (Taxation and Other Laws (Amendment) Bill, 2026) ಅನ್ನು ಅಂಗೀಕರಿಸಿದ್ದು, ಇದು ದೇಶದ ತೆರಿಗೆ ಆಡಳಿತ ಚೌಕಟ್ಟನ್ನು ಆಧುನೀಕರಿಸುವ, ಹೂಡಿಕೆಯನ್ನು ಉತ್ತೇಜಿಸುವ ಮತ್ತು ನಿಯಂತ್ರಣ ಪ್ರಕ್ರಿಯೆಗಳನ್ನು ಸರಳೀಕರಿಸುವ ನಿಟ್ಟಿನಲ್ಲಿ ಪ್ರಮುಖ ಮೈಲಿಗಲ್ಲಾಗಿದೆ. ಈ ಮಸೂದೆಯು ಇತ್ತೀಚಿನ ಆದಾಯ ತೆರಿಗೆ ಕಾಯ್ದೆ, 2025, ಹಣಕಾಸು ಕಾಯ್ದೆ, 2026 ಮತ್ತು ಪಾವತಿ ಮತ್ತು ಇತ್ಯರ್ಥ ವ್ಯವಸ್ಥೆಗಳ ಕಾಯ್ದೆ, 2007 ಕ್ಕೆ ಅಗತ್ಯ ತಿದ್ದುಪಡಿಗಳನ್ನು ತರಲು ಹಾಗೂ ಜೂನ್ 2026 ರಲ್ಲಿ ಹೊರಡಿಸಲಾಗಿದ್ದ ಸುಗ್ರೀವಾಜ್ಞೆಯನ್ನು (Ordinance) ಬದಲಾಯಿಸಲು ರೂಪಿಸಲಾಗಿದೆ.
ಸಂಸತ್ತಿನ ಸಂವಿಧಾನಾತ್ಮಕ ನಿಯಮಗಳ ಪ್ರಕಾರ, ಈ ಧನ ಮಸೂದೆಯನ್ನು (Money Bill) ಲೋಕಸಭೆಯು ಅಂಗೀಕರಿಸಿದ ನಂತರ ರಾಜ್ಯಸಭೆಯು ಕೂಲಂಕಷವಾಗಿ ಚರ್ಚಿಸಿ ಲೋಕಸಭೆಗೆ ಹಿಂತಿರುಗಿಸುವುದರೊಂದಿಗೆ ಸಂಸದೀಯ ಅನುಮೋದನೆ ಪ್ರಕ್ರಿಯೆ ಪೂರ್ಣಗೊಂಡಿದೆ.
ಹಿನ್ನೆಲೆ: ಭಾರತದಲ್ಲಿ ತೆರಿಗೆ ಸುಧಾರಣೆಗಳ ಅಗತ್ಯತೆ (Background)
ಆರ್ಥಿಕ ಅಭಿವೃದ್ಧಿ, ಮೂಲಸೌಕರ್ಯ ನಿರ್ಮಾಣ, ಸಾರ್ವಜನಿಕ ಸೇವೆಗಳು ಮತ್ತು ಕಲ್ಯಾಣ ಯೋಜನೆಗಳಿಗೆ ಅಗತ್ಯವಾದ ಆದಾಯವನ್ನು ಕ್ರೋಡೀಕರಿಸಲು ಬಲವಾದ ತೆರಿಗೆ ವ್ಯವಸ್ಥೆ ಅತ್ಯಗತ್ಯ.
ಭಾರತದ ತೆರಿಗೆ ವ್ಯವಸ್ಥೆಯು ಮುಖ್ಯವಾಗಿ ಎರಡು ಭಾಗಗಳನ್ನು ಒಳಗೊಂಡಿದೆ:
1. ನೇರ ತೆರಿಗೆಗಳು (Direct Taxes): ವ್ಯಕ್ತಿಗಳು ಮತ್ತು ಸಂಸ್ಥೆಗಳು ನೇರವಾಗಿ ಸರ್ಕಾರಕ್ಕೆ ಪಾವತಿಸುವ ತೆರಿಗೆಗಳು (ಉದಾ: ಆದಾಯ ತೆರಿಗೆ, ಕಾರ್ಪೊರೇಟ್ ತೆರಿಗೆ).
2. ಪರೋಕ್ಷ ತೆರಿಗೆಗಳು (Indirect Taxes): ಸರಕು ಮತ್ತು ಸೇವೆಗಳ ಮೇಲಿನ ತೆರಿಗೆಗಳು (ಉದಾ: ಜಿಎಸ್ಟಿ - GST, ಕಸ್ಟಮ್ಸ್ ಸುಂಕ).
ಜಾಗತಿಕ ಪೂರೈಕೆ ಸರಪಳಿಗಳಲ್ಲಿನ ವ್ಯತ್ಯಯಗಳು ಮತ್ತು ಜಾಗತಿಕ ಆರ್ಥಿಕ ಸವಾಲುಗಳನ್ನು ಎದುರಿಸಲು:
- ತೆರಿಗೆ ನಿಯಮಗಳ ಸರಳೀಕರಣ,
- ಡಿಜಿಟಲ್ ತಂತ್ರಜ್ಞಾನದ ಸದುಪಯೋಗ,
- ಹೂಡಿಕೆದಾರರಿಗೆ ತೆರಿಗೆ ಸ್ಪಷ್ಟತೆ,
- ವಿದೇಶಿ ಬಂಡವಾಳ ಆಕರ್ಷಣೆ ಮತ್ತು
- ತೆರಿಗೆ ವಂಚನೆ ತಡೆಯುವ ವ್ಯವಸ್ಥೆ ಜಾರಿಗೆ ತರುವುದು ಅವಶ್ಯಕವಾಗಿದೆ.
ತೆರಿಗೆ ಮತ್ತು ಇತರ ಕಾನೂನುಗಳ (ತಿದ್ದುಪಡಿ) ಮಸೂದೆ, 2026 ರ ಪ್ರಮುಖ ಲಕ್ಷಣಗಳು ಮತ್ತು ತಿದ್ದುಪಡಿಗಳು
1. ಇಲೆಕ್ಟ್ರಾನಿಕ್ಸ್ ಮತ್ತು ಉತ್ಪಾದನಾ ವಲಯಕ್ಕೆ ಭಾರಿ ಪ್ರೋತ್ಸಾಹ
- ತೆರಿಗೆ ವಿನಾಯಿತಿ ವಿಸ್ತರಣೆ: ಭಾರತೀಯ ಗುತ್ತಿಗೆ ತಯಾರಕರಿಗೆ ಉಪಕರಣಗಳು ಮತ್ತು ತಂತ್ರಜ್ಞಾನವನ್ನು ಪೂರೈಸುವ ವಿದೇಶಿ ಕಂಪನಿಗಳಿಗೆ ನೀಡಲಾಗುತ್ತಿದ್ದ ತೆರಿಗೆ ವಿನಾಯಿತಿಯನ್ನು 2030-31 ರಿಂದ ಮಾರ್ಚ್ 31, 2041 ರವರೆಗೆ (15 ವರ್ಷಗಳ ಕಾಲ) ವಿಸ್ತರಿಸಲಾಗಿದೆ.
- ವ್ಯಾಪ್ತಿ ವಿಸ್ತರಣೆ: ಈ ವಿನಾಯಿತಿಯ ಅಡಿಯಲ್ಲಿ ಬರುವ ವಿದ್ಯುನ್ಮಾನ ಸರಕುಗಳ ವ್ಯಾಪ್ತಿಯನ್ನು ಹೆಚ್ಚಿಸಲಾಗಿದ್ದು, ಈಗ ಲ್ಯಾಪ್ಟಾಪ್ಗಳು, ಟ್ಯಾಬ್ಲೆಟ್ಗಳು, ಸರ್ವರ್ಗಳು, ಧರಿಸಬಹುದಾದ (wearables) ಮತ್ತು ಕೇಳಬಹುದಾದ (hearables) ಸಾಧನಗಳನ್ನು ಸೇರಿಸಲಾಗಿದೆ.
- ವೇರ್ಹೌಸಿಂಗ್ ಆಧಾರಿತ ವಿನಾಯಿತಿ: ಭಾರತೀಯ ತಯಾರಕರಿಗೆ ಬಿಡಿಭಾಗಗಳನ್ನು ಪೂರೈಸಲು ಕಸ್ಟಮ್ಸ್ ಬೌಂಡೆಡ್ ಉಗ್ರಾಣಗಳಲ್ಲಿ (bonded warehouses) ವಿದ್ಯುನ್ಮಾನ ಬಿಡಿಭಾಗಗಳನ್ನು ಸಂಗ್ರಹಿಸಿಡುವ ವಿದೇಶಿ ಕಂಪನಿಗಳಿಗೆ 15 ವರ್ಷಗಳ ಆದಾಯ ತೆರಿಗೆ ವಿನಾಯಿತಿ ನೀಡಲಾಗಿದೆ.
2. ಜಾಗತಿಕ ಹೂಡಿಕೆದಾರರು ಮತ್ತು ಫಂಡ್ ಮ್ಯಾನೇಜರ್ಗಳಿಗೆ ಅನುಕೂಲ
- ಆಫ್ಶೋರ್ ಫಂಡ್ಗಳ ಸರಳೀಕರಣ: ವಿದೇಶಿ ಹೂಡಿಕೆ ನಿಧಿಗಳು (Offshore Investment Funds) ಮತ್ತು ನಿಧಿ ನಿರ್ವಾಹಕರು (Fund Managers) ತಮ್ಮ ಕಾರ್ಯಾಚರಣೆಯನ್ನು ಭಾರತಕ್ಕೆ ಸ್ಥಳಾಂತರಿಸಲು ಅನುಕೂಲವಾಗುವಂತೆ ಸಂಕೀರ್ಣ ನಿಯಮಗಳನ್ನು ಸರಳಗೊಳಿಸಲಾಗಿದೆ.
- ಸರ್ಕಾರಿ ಭದ್ರತಾ ಪತ್ರಗಳ (G-Secs) ಹೂಡಿಕೆದಾರರಿಗೆ ವಿನಾಯಿತಿ: ವಿದೇಶಿ ಸಾಂಸ್ಥಿಕ ಹೂಡಿಕೆದಾರರು (FIIs) ಮತ್ತು ಬ್ಯಾಂಕ್ ಫಾರ್ ಇಂಟರ್ನ್ಯಾಷನಲ್ ಸೆಟಲ್ಮೆಂಟ್ಸ್ (BIS) ಗೆ ಸರ್ಕಾರಿ ಸೆಕ್ಯೂರಿಟಿಗಳಲ್ಲಿನ ಬಡ್ಡಿ ಆದಾಯ ಮತ್ತು ಬಂಡವಾಳ ಲಾಭದ (Capital Gains) ಮೇಲಿನ ತೆರಿಗೆಯಿಂದ ವಿನಾಯಿತಿ ನೀಡಲಾಗಿದೆ.
3. ಡಿಜಿಟಲ್ ಪಾವತಿ ವ್ಯವಸ್ಥೆ (Payment and Settlement Systems Act, 2007)
- ಆದಾಯ ತೆರಿಗೆ ಕಾಯ್ದೆಯ ಲಿಂಕ್ ತೆರವು: ಪಾವತಿ ವ್ಯವಸ್ಥೆ ಕಾಯ್ದೆಯಿಂದ ಆದಾಯ ತೆರಿಗೆ ಕಾಯ್ದೆಯ (ಸೆಕ್ಷನ್ 269SU) ಉಲ್ಲೇಖಗಳನ್ನು ತೆರವುಗೊಳಿಸಲಾಗಿದೆ.
- MDR ಮತ್ತು ಯುಪಿಐ ಪಾವತಿಗಳು: ಡಿಜಿಟಲ್ ಪಾವತಿ ವಿಧಾನಗಳಿಗೆ ಸಂಬಂಧಿಸಿದಂತೆ ಸರ್ಕಾರಕ್ಕೆ ಸೂಚನೆಗಳನ್ನು ಹೊರಡಿಸುವ ಅಧಿಕಾರ ನೀಡಲಾಗಿದೆ. ಪ್ರಸ್ತುತ ಸಾರ್ವಜನಿಕರಿಗೆ ಯುಪಿಐ (UPI) ಮತ್ತು ರುಪೇ (RuPay) ಪಾವತಿಗಳು ಉಚಿತವಾಗಿಯೇ ಮುಂದುವರಿಯಲಿವೆ ಎಂದು ಸ್ಪಷ್ಟಪಡಿಸಲಾಗಿದೆ.
4. ಡೇಟಾ ಸೆಂಟರ್ ಮತ್ತು ಡೈಮಂಡ್ ವಲಯಗಳಿಗೆ ಬೆಂಬಲ
- ಡೇಟಾ ಸೆಂಟರ್ಗಳು: ವಿದೇಶಿ ಕ್ಲೌಡ್ ಕಂಪನಿಗಳು ಭಾರತೀಯ ಡೇಟಾ ಸೆಂಟರ್ಗಳನ್ನು ಬಳಸುವಾಗ ಅನುಮತಿ ಪಡೆಯಬೇಕಿದ್ದ ಬಹುಪದರದ ನಿಯಮಗಳನ್ನು ತೆಗೆದುಹಾಕಲಾಗಿದೆ. ಅಲ್ಲದೆ ಡೇಟಾ ಸೆಂಟರ್ಗಳನ್ನು ಗುತ್ತಿಗೆ (Lease) ಆಧಾರದ ಮೇಲೆ ನಡೆಸಲು ಅವಕಾಶ ಕಲ್ಪಿಸಲಾಗಿದೆ.
- ವಜ್ರದ ವ್ಯಾಪಾರ: ಜಾಗತಿಕ ವಜ್ರ ವ್ಯಾಪಾರದಲ್ಲಿ ಭಾರತದ ಸ್ಥಾನವನ್ನು ಬಲಪಡಿಸಲು, ಅಧಿಸೂಚಿತ ವಿಶೇಷ ವಲಯಗಳ ಮೂಲಕ ಕಚ್ಚಾ ವಜ್ರಗಳನ್ನು ಮಾರಾಟ ಮಾಡುವ ವಿದೇಶಿ ಕಂಪನಿಗಳಿಗೆ ಮಾರ್ಚ್ 31, 2041 ರವರೆಗೆ ತೆರಿಗೆ ವಿನಾಯಿತಿ ನೀಡಲಾಗಿದೆ.
ಸಂಸದೀಯ ಪ್ರಕ್ರಿಯೆ: ಧನ ಮಸೂದೆ (Money Bill)
ಈ ಮಸೂದೆಯನ್ನು ಧನ ಮಸೂದೆಯಾಗಿ ಲೋಕಸಭೆಯಲ್ಲಿ ಮಂಡಿಸಿ ಅಂಗೀಕರಿಸಲಾಯಿತು.
|
ಸಂವಿಧಾನದ ವಿಧಿ 110 ರ ಪ್ರಕಾರ ಧನ ಮಸೂದೆಯ ಪ್ರಮುಖ ಲಕ್ಷಣಗಳು |
|
ಆರಂಭಿಕ ಮಂಡನೆ: ಧನ ಮಸೂದೆಯನ್ನು ಕೇವಲ ಲೋಕಸಭೆಯಲ್ಲಿ ಮಾತ್ರ ಮಂಡಿಸಬಹುದು. |
|
ರಾಜ್ಯಸಭೆಯ ಪಾತ್ರ: ಲೋಕಸಭೆ ಅಂಗೀಕರಿಸಿದ ನಂತರ ರಾಜ್ಯಸಭೆಗೆ ಕಳುಹಿಸಲಾಗುತ್ತದೆ. ರಾಜ್ಯಸಭೆಯು 14 ದಿನಗಳ ಒಳಗೆ ಶಿಫಾರಸುಗಳೊಂದಿಗೆ ಹಿಂತಿರುಗಿಸಬೇಕು. |
|
ಅಂತಿಮ ಅಧಿಕಾರ: ರಾಜ್ಯಸಭೆಯ ಶಿಫಾರಸುಗಳನ್ನು ಸ್ವೀಕರಿಸುವ ಅಥವಾ ತಿರಸ್ಕರಿಸುವ ಅಂತಿಮ ಅಧಿಕಾರ ಲೋಕಸಭೆಗೆ ಇರುತ್ತದೆ. |
ಮಸೂದೆಯ ಪ್ರಾಮುಖ್ಯತೆ (Importance)
1. ಆರ್ಥಿಕ ಬೆಳವಣಿಗೆ ಮತ್ತು ಹೂಡಿಕೆಗೆ ಉತ್ತೇಜನ: ನಿಯಮಗಳ ಸ್ಪಷ್ಟತೆ ಮತ್ತು ಹೂಡಿಕೆ ಸ್ನೇಹಿ ವಾತಾವರಣವು ದೇಶಕ್ಕೆ ವಿದೇಶಿ ನೇರ ಹೂಡಿಕೆ (FDI) ಮತ್ತು ಜಾಗತಿಕ ಬಂಡವಾಳ ಹರಿದು ಬರಲು ಸಹಾಯ ಮಾಡುತ್ತದೆ.
2. 'ಮೇಕ್ ಇನ್ ಇಂಡಿಯಾ'ಗೆ ಶಕ್ತಿ: ವಿದ್ಯುನ್ಮಾನ ಮತ್ತು ತಂತ್ರಜ್ಞಾನ ತಯಾರಿಕೆಗೆ ದೀರ್ಘಾವಧಿಯ ವಿನಾಯಿತಿ ನೀಡುವುದರಿಂದ ದೇಶೀಯ ಉತ್ಪಾದನೆ ಹೆಚ್ಚುತ್ತದೆ.
3. ಸರಳ ತೆರಿಗೆ ಆಡಳಿತ: ತೆರಿಗೆದಾರರು ಮತ್ತು ಅಧಿಕಾರಿಗಳ ನಡುವಿನ ವ್ಯಾಜ್ಯಗಳನ್ನು ಕಡಿಮೆ ಮಾಡಿ ನಿಯಮಾನುಸರಣೆಯನ್ನು ಸುಲಭಗೊಳಿಸುತ್ತದೆ.
4. ಡಿಜಿಟಲ್ ಮೂಲಸೌಕರ್ಯ ಬಲವರ್ಧನೆ: ಭಾರತವನ್ನು ಜಾಗತಿಕ ಡೇಟಾ ಸೆಂಟರ್ ಮತ್ತು ತಂತ್ರಜ್ಞಾನ ಹಬ್ ಆಗಿ ಪರಿವರ್ತಿಸಲು ಸಹಕಾರಿ.
ಚರ್ಚೆಗಳು ಮತ್ತು ಕಳವಳಗಳು (Concerns and Discussions)
ಮಸೂದೆಯು ಅನೇಕ ಧನಾತ್ಮಕ ಸುಧಾರಣೆಗಳನ್ನು ತಂದಿದ್ದರೂ, ಸಂಸತ್ತಿನಲ್ಲಿ ಮತ್ತು ಆರ್ಥಿಕ ತಜ್ಞರಲ್ಲಿ ಕೆಲವು ಚರ್ಚೆಗಳಿಗೆ ಕಾರಣವಾಗಿದೆ:
- ದೀರ್ಘಾವಧಿಯ ತೆರಿಗೆ ವಿನಾಯಿತಿಗಳ ಪರಿಣಾಮ: ಸುದೀರ್ಘ ವಿನಾಯಿತಿಗಳು ಸರ್ಕಾರದ ತೆರಿಗೆ ಆದಾಯದ ಮೇಲೆ ಬೀರುವ ಪರಿಣಾಮ.
- ಸಂಸದೀಯ ಪರಿಶೀಲನೆ: ಕಾಯ್ದೆಯನ್ನು ಸಮಗ್ರ ಚರ್ಚೆಯಿಲ್ಲದೆ ಅಂಗೀಕರಿಸಲಾಯಿತು ಎಂಬ ವಿರೋಧ ಪಕ್ಷಗಳ ಆಕ್ಷೇಪಣೆ.
- ಸಣ್ಣ ಉದ್ದಿಮೆಗಳಿಗೆ ಸಮಾನ ಅವಕಾಶ: ವಿದೇಶಿ ಹೂಡಿಕೆದಾರರಿಗೆ ಸಿಗುವ ಸೌಲಭ್ಯಗಳು ದೇಶೀಯ ಸಣ್ಣ ಮತ್ತು ಮಧ್ಯಮ ಉದ್ಯಮಗಳಿಗೆ (MSMEs) ಎಷ್ಟರ ಮಟ್ಟಿಗೆ ತಲುಪುತ್ತವೆ ಎಂಬ ಸವಾಲು.
ತೆರಿಗೆ ಮತ್ತು ಇತರ ಕಾನೂನುಗಳ (ತಿದ್ದುಪಡಿ) ಮಸೂದೆ, 2026 ಭಾರತದ ತೆರಿಗೆ ವ್ಯವಸ್ಥೆಯನ್ನು ಆಧುನಿಕ ಜಾಗತಿಕ ಸವಾಲುಗಳಿಗೆ ತಕ್ಕಂತೆ ಸಜ್ಜುಗೊಳಿಸುವ ಪ್ರಮುಖ ಹೆಜ್ಜೆಯಾಗಿದೆ. ಈ ಸುಧಾರಣೆಗಳು ಭಾರತದಲ್ಲಿ ವ್ಯವಹಾರ ಮಾಡುವುದನ್ನು ಸುಲಭಗೊಳಿಸುವುದಲ್ಲದೆ (Ease of Doing Business), ಉತ್ಪಾದನೆ ಮತ್ತು ಡಿಜಿಟಲ್ ಆರ್ಥಿಕತೆಗೆ ಬಲ ನೀಡಲಿವೆ. ಈ ಕಾನೂನಿನ ಯಶಸ್ಸು ಅದರ ಪರಿಣಾಮಕಾರಿ ಅನುಷ್ಠಾನ ಮತ್ತು ಪಾರದರ್ಶಕ ಆಡಳಿತದ ಮೇಲೆ ಅವಲಂಬಿತವಾಗಿದೆ.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0

Comments (0)